

Deutsche Bank

- 31.41K Rezensionen
- 4,6
- Downloads
- 1.000.000+
 Analyse von Appgk
Beim mobilen Banking merke ich schnell, ob eine App für den kurzen Blick zwischendurch gedacht ist oder ob sie auch einen Teil meiner regelmäßigen Bankwege abdecken kann. Die Deutsche Bank gehört für mich zur zweiten Gruppe: Sie richtet sich an Menschen, die ihre Bankgeschäfte unterwegs erledigen möchten, ohne dafür jedes Mal den Computer zu öffnen. Besonders überzeugend ist dieser Ansatz, wenn man bereits Kunde ist und Kontostand, Umsätze und alltägliche Transaktionen gern an einem Ort im Blick behält.
Die App ist kostenlos und stammt von der Deutsche Bank AG. Im Finanzbereich kommt sie auf einen Durchschnitt von 4,6 Sternen aus rund 138.000 Bewertungen; mehr als eine Million Installationen zeigen, dass sie viele Nutzer erreicht. Das ist ein gutes Zeichen für ihre Verbreitung, ersetzt aber nicht die Frage, ob sie zum eigenen Banking passt. Für mich hängt die Antwort vor allem davon ab, ob man eine direkte Verbindung zur Deutschen Bank sucht oder lieber mehrere Banken in einer unabhängigen Finanzübersicht bündelt.
Ein alltagstauglicher Ablauf statt einzelner Kontostandsblicke
Ich nutze den Kontostandsblick am liebsten als Einstieg in einen klaren Ablauf: erst die jüngsten Buchungen prüfen, dann entscheiden, ob überhaupt eine Zahlung nötig ist. In diesem Abschnitt geht es darum, wie sich der mobile Zugang in konkrete Alltagssituationen einfügt, statt nur zwischendurch Zahlen abzurufen. Danach lohnt sich der Blick darauf, welche Gewohnheiten die Nutzung verlässlicher machen und wo die mobile Routine ihre Grenzen hat.
Erst prüfen, dann handeln
Mein sinnvollster Grundablauf beginnt mit einem kurzen Check der Konten und Umsätze, bevor ich eine Zahlung anstoße oder eine Ausgabe einordne. So sehe ich nicht nur den aktuellen Stand, sondern kann ihn mit den jüngsten Bewegungen abgleichen. Das klingt unspektakulär, ist im Alltag aber nützlicher als häufiges, planloses Öffnen der App: Ich prüfe gezielt, ob eine erwartete Buchung angekommen ist oder ob ein Betrag tatsächlich schon abgegangen ist.
Gerade bei einem Einkauf oder einer anstehenden Abbuchung ist diese Reihenfolge hilfreich. Ich würde zuerst die Buchungen kontrollieren und erst danach entscheiden, ob eine Überweisung nötig ist. Dadurch vermeide ich, aus einem vorläufigen Kontostand falsche Schlüsse zu ziehen. Für Menschen, die ihre Finanzen regelmäßig prüfen, wird die App so eher zu einem kleinen Kontrollpunkt als zu einem Werkzeug, das man nur bei Problemen startet.
Ein realistischer Einsatz unterwegs
Ein typischer Moment: Ich sitze unterwegs und möchte vor einer größeren Ausgabe noch einmal prüfen, ob die letzte Gehalts- oder Erstattungsbuchung eingegangen ist. Statt später am Laptop nachzusehen, kann ich den Kontostand und die verfügbaren Umsätze mobil kontrollieren. Wenn ich anschließend eine Zahlung erledigen muss, bleibt der Ablauf in derselben Banking-Umgebung. Das spart den Wechsel zwischen verschiedenen Zugängen und hilft mir, die Entscheidung direkt auf Grundlage der aktuellen Kontobewegungen zu treffen.
Ich würde die App auch für wiederkehrende kleine Routinen nutzen: nach einem Einkauf kurz die Buchung prüfen, vor einer Überweisung die Empfängerdaten sorgfältig kontrollieren und am Ende der Woche offene Bewegungen durchsehen. Der Mehrwert liegt nicht darin, dass jede Finanzfrage automatisch beantwortet wird, sondern darin, dass die nötigen Schritte unterwegs erreichbar sind. Wer dagegen nur einmal im Monat seine Finanzen ordnet, braucht möglicherweise keine zusätzliche Banking-App auf dem Telefon.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Was der direkte Bankzugang besser kann als ein allgemeiner Finanzüberblick
Im Vergleich zu einer unabhängigen Finanz-App ist der stärkste praktische Unterschied die Nähe zur eigenen Bankbeziehung. Wer sein Hauptkonto bei der Deutschen Bank führt, muss nicht erst eine separate Übersicht einrichten, um alltägliche Bankgeschäfte mobil zu erledigen. Eine bankeigene App ist für diesen Zweck meist der geradlinigere Ausgangspunkt als ein allgemeiner Finanzmanager, dessen Schwerpunkt eher auf dem Zusammenführen und Analysieren unterschiedlicher Konten liegen kann.
Umgekehrt würde ich eine reine Deutsche-Bank-Lösung nicht automatisch als beste Übersicht für jemanden ansehen, der Konten bei mehreren Instituten zusammen betrachten möchte. Dann ist die entscheidende Frage nicht, welche App mehr Funktionen verspricht, sondern welche den eigenen täglichen Ablauf am besten abbildet. Für ein zentrales Konto bei der Deutschen Bank spricht die direkte Zuständigkeit; für eine bankübergreifende Haushaltsplanung kann eine ergänzende Lösung praktischer sein.
Die besten Aspekte von Deutsche Bank
Das solltest du über Deutsche Bank wissen
Gewohnheiten, Einstellungen und die Grenzen der mobilen Routine
Für mich entsteht die meiste Sicherheit nicht durch möglichst schnelles Tippen, sondern durch wenige wiederholbare Prüfungen vor einer Transaktion. Hier stehen deshalb passende Einstellungen und kleine Routinen im Mittelpunkt, ebenso die Frage, wann ein Smartphone für eine Bankaufgabe nicht die angenehmste Wahl ist. Anschließend lässt sich besser einschätzen, für wen diese Art des mobilen Bankings tatsächlich zum Alltag passt.
Einstellungen zuerst bewusst prüfen
Bevor ich eine Banking-App regelmäßig verwende, prüfe ich die verfügbaren Einstellungen und sorge dafür, dass der Zugang zu meinem Nutzungsverhalten passt. Dazu gehört, sich mit dem Anmeldeablauf vertraut zu machen und die angebotenen Sicherheitsoptionen bewusst einzurichten, statt sie beim ersten Start hastig zu übergehen. Bei Finanz-Apps ist Bequemlichkeit wichtig, aber ich würde einen etwas sorgfältigeren Einstieg einem schnellen Setup vorziehen.
Ebenso sinnvoll ist eine feste Routine für den Umgang mit vertraulichen Informationen: Banking nur in einer Umgebung öffnen, in der ich den Bildschirm im Blick behalten kann, und vor einer Transaktion Empfänger sowie Betrag noch einmal lesen. Das sind keine besonderen Funktionen der App, sondern einfache Verhaltensweisen, die Fehler verhindern. Wer viel unterwegs bezahlt oder Überweisungen vorbereitet, profitiert besonders davon, diese kurzen Kontrollen zur Gewohnheit zu machen.
Die App ist für Nutzer ab null Jahren eingestuft, doch beim Banking zählt natürlich nicht nur die Alterskennzeichnung. Wer das Telefon gemeinsam mit anderen nutzt oder es gelegentlich aus der Hand gibt, sollte seine Gerätesperre und den eigenen Umgang mit dem Bankzugang ernst nehmen. Ich würde die App nicht als Ersatz für diese grundlegenden Sicherheitsgewohnheiten betrachten.
Wiederholbare Abläufe sparen mehr Zeit als hektisches Tippen
Erfahrene Nutzer werden oft schneller, indem sie dieselben Schritte in derselben Reihenfolge ausführen: Kontobewegungen prüfen, den Anlass einer Zahlung klären, Betrag und Empfänger kontrollieren und die Transaktion erst dann abschließen. Diese Routine klingt bewusst vorsichtig. Gerade bei einer Überweisung ist sie aber hilfreicher als möglichst wenige Berührungen auf dem Bildschirm, weil sie die Chance senkt, im Alltag einen falschen Betrag oder einen unpassenden Empfänger zu übersehen.
Für regelmäßige Zahlungen würde ich mir außerdem eine kurze mentale Checkliste angewöhnen: Ist die Buchung schon erfolgt? Muss ich wirklich erneut zahlen? Stimmen Empfänger und Betrag? Diese Fragen sind besonders nützlich, wenn man zwischen privaten Ausgaben und wiederkehrenden Verpflichtungen wechselt. Sie machen die Nutzung nicht spektakulärer, aber verlässlicher. Die App hilft beim mobilen Banking; die sorgfältige Entscheidung bleibt beim Nutzer.
Screenshots
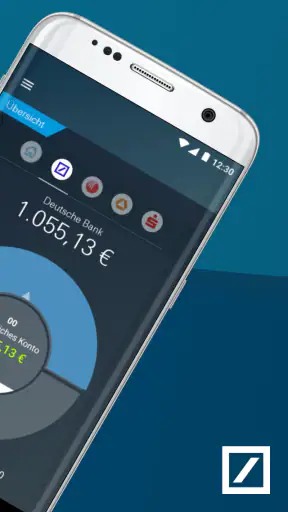
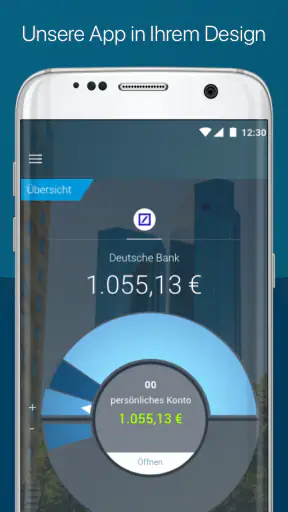
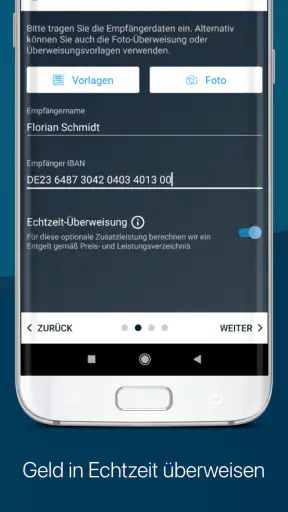
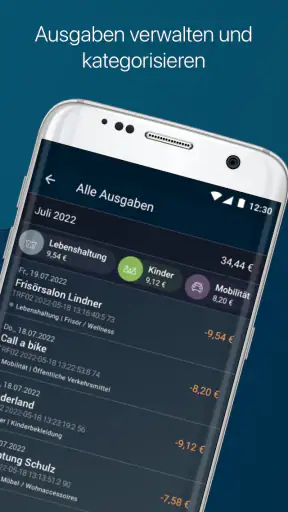
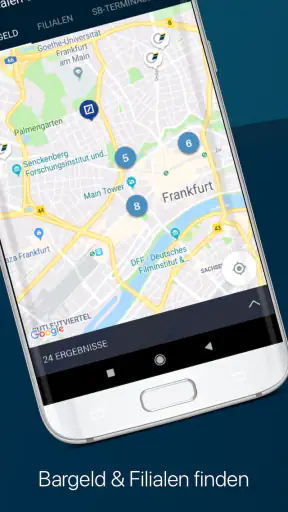
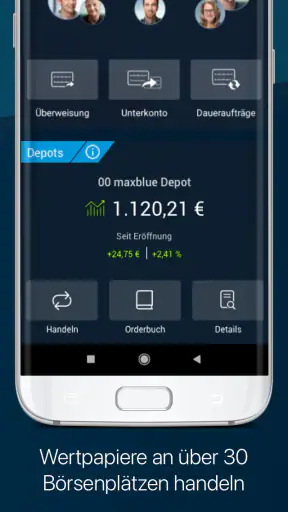
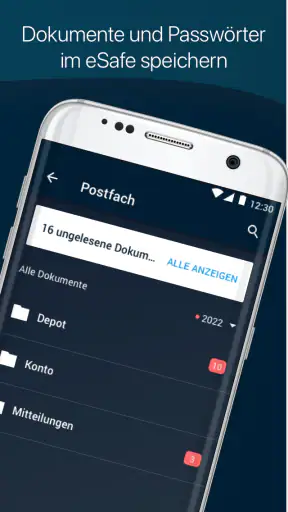
Wenn ich die App oft öffne, würde ich außerdem darauf achten, nicht jede kleine Kontobewegung sofort zum Anlass für eine Aktion zu machen. Ein Blick auf den Umsatzverlauf kann zunächst genügen. Erst wenn eine Buchung unklar ist oder eine Zahlung tatsächlich ansteht, lohnt sich der nächste Schritt. Diese Trennung von Kontrolle und Handlung verhindert unnötige Transaktionen und hält die Routine übersichtlich.
Wo die Erfahrung weniger flexibel sein kann
Der größte Kompromiss ist die klare Bindung an eine einzelne Bank. Für Kunden der Deutschen Bank ist das zugleich der Grund, die App zu wählen; für Menschen mit mehreren Hauptkonten kann es bedeuten, zwischen Apps wechseln zu müssen. Wer vor allem Budgets über verschiedene Banken hinweg vergleichen, Ausgaben kategorisieren oder ein gemeinsames Haushaltsbild pflegen möchte, sollte prüfen, ob eine separate Finanzübersicht diesen Zweck besser erfüllt.
Auch ein Smartphone ist nicht für jede Bankaufgabe die angenehmste Arbeitsfläche. Bei einer längeren Prüfung von Unterlagen oder wenn ich viele Details nebeneinander vergleichen möchte, ist ein größerer Bildschirm oft entspannter. Die mobile App spielt ihre Stärke eher bei kurzen, klar umrissenen Aufgaben aus: Kontostand prüfen, Umsätze nachvollziehen und alltägliche Bankgeschäfte unterwegs erledigen. Wer ausschließlich am Desktop arbeiten möchte, muss sich nicht allein wegen des mobilen Zugangs umstellen.
Die App ist außerdem kein Ersatz für Aufmerksamkeit. Ein komfortabler mobiler Ablauf kann dazu verleiten, eine Zahlung schnell zwischen zwei Terminen abzuschicken. Genau dann ist es sinnvoll, vor dem Abschluss kurz innezuhalten und die Angaben nochmals zu prüfen. Ich sehe diese Vorsicht nicht als Besonderheit oder Mangel der Deutschen Bank, sondern als eine Grenze, die für jedes Banking auf dem Handy gilt.
Für wen sich der Einstieg lohnt
Die Deutsche Bank passt besonders gut zu Bestandskunden, die ihr Banking regelmäßig mobil erledigen und dafür keine zusätzliche, bankübergreifende Schicht benötigen. Auch wer unterwegs häufiger Kontobewegungen kontrolliert oder einfache Transaktionen nicht bis zum nächsten Computer aufschieben möchte, dürfte den direkten Zugang schätzen. Die App ist kostenlos; ihre Veröffentlichung datiert auf den 29. November 2016, und die aktuelle Version trägt die Nummer 3.36.0.40362. Für den Betrieb ist mindestens iOS 9 erforderlich.
Wer noch kein Kunde ist, sollte dagegen zuerst klären, ob die Bank selbst zu den eigenen Anforderungen passt. Eine App allein macht ein Konto nicht passend, und ich würde die Entscheidung nicht von der hohen Nutzerzahl abhängig machen. Bei 31.000 schriftlichen Rezensionen gibt es reichlich Rückmeldungen aus der Praxis, doch die individuelle Erfahrung hängt weiterhin davon ab, welche Bankgeschäfte man tatsächlich mobil erledigen will.
Mein Urteil nach dem Blick auf den täglichen Nutzen
Ich empfehle die App vor allem dann, wenn die Deutsche Bank ohnehin das Zentrum des eigenen Bankalltags ist. Ihre Stärke liegt im praktischen, mobilen Zugang zu den eigenen Bankgeschäften und in einer Routine, die Kontrollen und Transaktionen miteinander verbindet. Wer wiederkehrende Abläufe bewusst nutzt, kann unterwegs schnell den Überblick behalten, ohne die Sorgfalt bei Zahlungen aufzugeben.
Für mich wäre sie weniger passend, wenn ich eine umfassende Finanzzentrale für Konten verschiedener Banken suchte oder längere Analysen lieber am großen Bildschirm erledigte. In diesen Fällen kann eine andere Ergänzung sinnvoller sein, ohne dass die Deutsche-Bank-App dadurch ihren Zweck verfehlt. Mein wichtigster Rat: Verwende sie als verlässlichen mobilen Zugang zu deinem Bankkonto und kombiniere Komfort stets mit einer festen Prüfung von Empfänger und Betrag. Dann ist sie eine praktische Wahl für den Alltag, nicht bloß ein weiterer Weg, den Kontostand anzusehen.
Häufig gestellte Fragen zu Deutsche Bank
Was ist die Deutsche-Bank-App und welche Funktionen bietet sie?
Die Deutsche-Bank-App ist der mobile Zugang zu ausgewählten Bankdienstleistungen der Deutschen Bank. Je nach persönlicher Situation und freigeschalteten Produkten können Sie damit unter anderem Kontostände und Umsätze prüfen, Überweisungen veranlassen, Karten verwalten und Nachrichten der Bank einsehen. Welche Funktionen konkret verfügbar sind, kann sich je nach Konto, App-Version und geltenden Sicherheitsvorgaben unterscheiden.
Wie kann ich mich in der Deutsche-Bank-App anmelden?
Für die Anmeldung benötigen Sie in der Regel ein geeignetes Konto beziehungsweise einen Online-Banking-Zugang bei der Deutschen Bank und müssen die App für Ihr Gerät einrichten. Folgen Sie dazu den aktuellen Anweisungen der Bank zur Registrierung und Sicherheitsfreigabe. Halten Sie Zugangsdaten und gegebenenfalls Ihr TAN- oder Freigabeverfahren bereit. Teilen Sie Passwörter, PINs oder Bestätigungscodes niemals mit anderen Personen.
Ist die Nutzung der Deutsche-Bank-App sicher?
Die App ist für den geschützten Zugriff auf Bankgeschäfte vorgesehen und nutzt Sicherheitsmaßnahmen, die von der Deutschen Bank festgelegt werden. Für Ihre eigene Sicherheit sollten Sie die App ausschließlich aus dem offiziellen App Store oder Google Play herunterladen, Ihr Betriebssystem aktuell halten und eine Gerätesperre verwenden. Prüfen Sie Freigabeanfragen aufmerksam und bestätigen Sie keine Transaktion, die Sie nicht selbst veranlasst haben.
Kann ich mit der Deutsche-Bank-App Überweisungen durchführen und Zahlungen freigeben?
Je nach Konto und eingerichtetem Freigabeverfahren können Sie in der App Überweisungen erfassen oder bestimmte Bankgeschäfte bestätigen. Vor der Freigabe sollten Sie Empfänger, IBAN, Betrag und Verwendungszweck sorgfältig kontrollieren. Die verfügbaren Zahlungsfunktionen sowie mögliche Limits können von den Bedingungen Ihres Kontos und den aktuellen Vorgaben der Bank abhängen. Prüfen Sie im Zweifel die Informationen in Ihrem Online-Banking.
Ist die Deutsche-Bank-App kostenlos und auf welchen Geräten funktioniert sie?
Der Download der offiziellen App ist üblicherweise kostenlos; für einzelne Bankdienstleistungen können jedoch Gebühren anfallen, die sich nach Ihrem Kontomodell und dem Preis- und Leistungsverzeichnis richten. Die App ist für unterstützte Android- und iOS-Geräte vorgesehen, doch nicht jedes ältere Smartphone oder Betriebssystem wird dauerhaft unterstützt. Informieren Sie sich vor dem Download im jeweiligen App Store über aktuelle Systemanforderungen und die dort angezeigten Hinweise.
Deutsche Bank in verschiedenen Sprachen













